
Lydia
- Évaluation
- 4,5
- Téléchargements
- 500.00K
- Classification du contenu
- PEGI 3
Lydia - Captures d'écran
Avantages
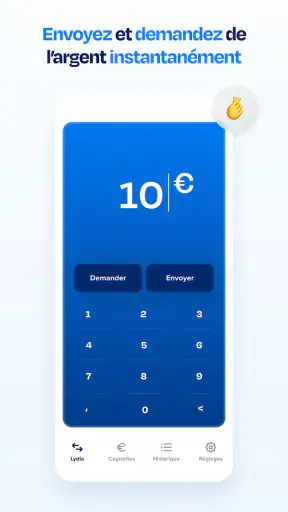
- Virements entre utilisateurs rapides
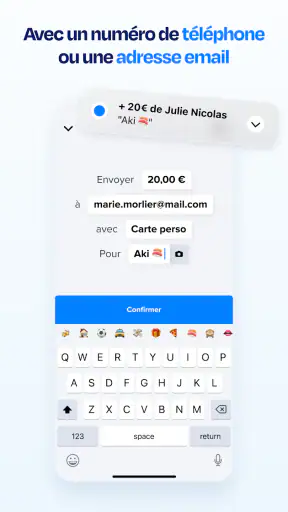
- même sans connaître leurs coordonnées bancaires.
- Paiement mobile pratique chez les commerçants compatibles avec la carte Lydia.
- Suivi des dépenses et solde accessibles facilement depuis l’application.
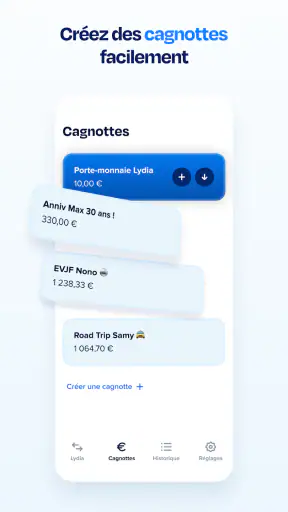
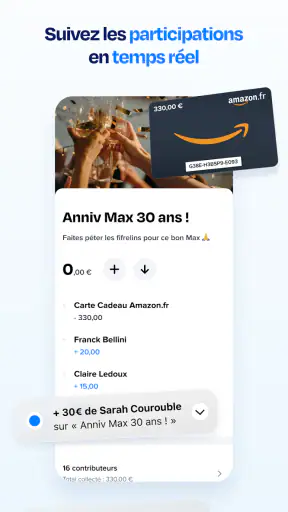
- Possibilité de créer des cagnottes pour collecter de l’argent à plusieurs.
- Notifications instantanées utiles pour surveiller les opérations du compte.
Inconvénients
- Certaines fonctionnalités avancées nécessitent une formule payante.
- L’acceptation des paiements dépend de la compatibilité du commerçant.
- Des plafonds peuvent limiter les virements ou paiements selon le profil.
- Le support client peut manquer de réactivité lors des périodes chargées.
- Une connexion internet est souvent nécessaire pour effectuer les opérations.
Lydia - Description
- Nom de l'application
- Lydia
- Nom du package
- com.lydia.app
- Développeur
- Lydia Solutions
- Catégorie
- Finance
- Dernière mise à jour
- 22 mars 2024
- Version
- 15.37.0
Quand un ami me demande de lui rembourser une dépense, le vrai problème n’est généralement pas le montant. C’est le moment où l’on doit retrouver son IBAN, vérifier une faute de frappe, attendre que le virement arrive, puis se demander si l’autre personne a bien reçu l’argent. C’est précisément dans cette situation que Lydia prend son sens : une application financière pensée autour des remboursements et des cagnottes, avec un parcours plus direct que les solutions bancaires habituelles.
Après l’avoir utilisée dans des situations du quotidien, je la vois surtout comme un outil de coordination entre proches. Elle ne cherche pas à remplacer toute une banque dans chaque usage. Son intérêt apparaît plutôt lorsqu’un groupe doit réunir de l’argent, partager une dépense ou récupérer rapidement une somme sans transformer une simple addition en échange interminable de messages.
Développée par Lydia Solutions, l’application est gratuite et classée dans la catégorie Finance. Elle bénéficie d’une moyenne de 4,5 auprès d’environ 9 700 évaluations, ce qui montre qu’elle a déjà trouvé son public. Elle est disponible pour un public très large avec une classification PEGI 3, et fonctionne à partir d’Android 8.0. La version actuelle est 15.37.0.
Du paiement avancé au remboursement organisé
Le point de départ : une dépense qui concerne plusieurs personnes
Le cas le plus parlant est celui d’un repas entre amis. Une seule personne règle l’addition, puis chacun doit rembourser sa part. Sans outil dédié, on finit souvent par écrire dans une conversation : « Combien je te dois déjà ? », « Tu peux m’envoyer ton RIB ? », ou « Je te rembourse la prochaine fois ». Ce fonctionnement marche pour une petite somme, mais il devient vite confus dès que plusieurs dépenses s’enchaînent.
Avec Lydia, je commence par identifier le besoin réel : est-ce que je veux envoyer de l’argent à une personne, récupérer une somme auprès de plusieurs participants, ou mettre en commun un budget pour un projet précis ? Cette distinction est importante, car une cagnotte ne répond pas exactement au même problème qu’un remboursement individuel. La première structure une collecte ; le second règle une dette entre deux personnes.
J’apprécie cette approche parce qu’elle correspond à la manière dont les dépenses apparaissent dans la vie réelle. On n’ouvre pas forcément une application financière pour suivre un budget complet. On l’ouvre parfois simplement parce qu’un collègue a avancé des billets de train, qu’un proche a payé les courses ou qu’un cadeau commun doit être financé avant une date donnée.
Préparer l’envoi sans demander toutes les informations bancaires
Le parcours est particulièrement pratique quand les personnes concernées utilisent déjà l’application. Au lieu de recopier des coordonnées bancaires dans un message, je peux retrouver le destinataire dans l’environnement prévu pour les échanges entre utilisateurs. Cela réduit une source classique d’erreurs : le mauvais compte, le chiffre inversé ou le virement envoyé à la mauvaise personne.
Ce confort a toutefois une condition évidente : il faut que le destinataire soit identifiable et qu’il accepte le fonctionnement proposé. Pour un remboursement ponctuel avec quelqu’un qui préfère rester sur sa banque traditionnelle, je ne considère pas Lydia comme automatiquement meilleure. Dans ce cas, un virement bancaire classique peut être plus universel, même s’il demande davantage de manipulations.
Mon conseil est de ne pas attendre la fin d’une soirée pour régler toutes les dépenses. Quand une personne avance une somme importante, je préfère lancer le remboursement dès que le montant est clair. Cela évite d’oublier qui a payé quoi et permet de corriger immédiatement une répartition mal comprise.
Choisir entre remboursement et cagnotte
Le remboursement individuel convient à une situation simple : une personne a avancé, une autre doit rendre sa part. La cagnotte devient plus intéressante lorsque plusieurs participants versent de l’argent pour un objectif commun. Un cadeau d’anniversaire, une collecte familiale ou une dépense de groupe sont de bons exemples, parce que l’argent doit être rassemblé avant d’être utilisé.
La différence n’est pas seulement technique. Elle change aussi la conversation avec les participants. Dans un remboursement, chacun sait généralement pourquoi il paie. Dans une cagnotte, il faut expliquer le but, le montant souhaité et la personne qui suivra la collecte. Je trouve donc utile de créer une cagnotte seulement lorsque le groupe a réellement besoin d’un espace commun, et non pour une simple addition entre deux personnes.
Cette organisation offre un avantage discret : elle sépare le motif de la collecte de la discussion générale. Les messages sur le cadeau, les idées et les confirmations peuvent continuer dans le groupe habituel, tandis que les contributions restent rattachées à la cagnotte. Cela rend le suivi plus lisible qu’une succession de captures d’écran ou de « c’est bon, j’ai envoyé ».
Le moment du paiement : la simplicité contre le contrôle
Dans mon usage, la force de Lydia est la réduction du nombre d’étapes mentales. Je n’ai pas besoin de transformer une dépense ordinaire en opération bancaire complète. Je vérifie le destinataire, le montant et le contexte, puis j’effectue l’action adaptée. Pour un remboursement entre proches, cette légèreté est plus agréable qu’une interface conçue avant tout pour les virements administratifs.
Je reste néanmoins attentif avant de valider. Une application rapide ne dispense pas de vérifier le montant, surtout lorsque plusieurs dépenses sont regroupées. Une erreur de calcul dans une addition partagée ne disparaît pas parce que l’envoi est facile. Je conseille aussi d’ajouter un libellé compréhensible lorsque le parcours le permet, par exemple en indiquant qu’il s’agit du restaurant ou du cadeau commun. Quelques mots peuvent éviter une question plus tard.
Pour une personne qui veut uniquement contrôler chaque dépense dans une comptabilité détaillée, cette simplicité peut sembler limitée. Lydia répond d’abord au besoin d’échange d’argent entre personnes. Elle n’est pas forcément l’outil que je choisirais comme centre unique d’un suivi financier complexe avec catégories, prévisions et rapprochements approfondis.
Les relais entre les participants
Une collecte réussie dépend rarement de la seule personne qui crée la cagnotte. Il faut que les autres comprennent où contribuer, combien verser et à quoi servira l’argent. C’est là que le partage du parcours devient important. Le créateur doit transmettre les informations de manière claire, tandis que chaque participant doit reconnaître le bon projet avant de payer.
Je recommande de donner un nom très précis à la cagnotte plutôt qu’un intitulé vague. « Cadeau de départ de Camille » est plus utile que « Cagnotte juin », surtout si plusieurs collectes sont actives. J’ajouterais aussi le montant attendu dans le message envoyé au groupe, même si l’application organise les contributions. Cela évite que chacun interprète différemment la participation souhaitée.
Le handoff le plus délicat arrive lorsqu’une personne n’utilise pas Lydia. Dans un groupe d’amis, ce n’est pas toujours un problème : on peut expliquer rapidement la démarche. Dans un groupe professionnel ou familial très large, cela peut créer une friction. Certaines personnes ne souhaitent pas installer une nouvelle application pour une seule contribution, d’autres préfèrent garder leurs opérations dans leur banque. Il faut donc vérifier l’adhésion du groupe avant de choisir cet outil.
Ce qui se passe après la collecte
Une fois les contributions réunies, la valeur de la cagnotte dépend de la clarté de la suite. Le créateur doit savoir quand la collecte est suffisante, qui prend en charge l’achat ou le paiement, et comment informer les participants. L’application peut faciliter la réunion des sommes, mais elle ne remplace pas la décision humaine sur l’utilisation du budget.
Dans un scénario de cadeau, je trouve utile de fixer mentalement une règle simple : arrêter les contributions lorsque le montant prévu est atteint, puis prévenir le groupe. Sans cette étape, une cagnotte peut continuer à recevoir des versements alors que le besoin initial est déjà couvert, ce qui oblige à gérer des ajustements inutiles.
Pour un remboursement, le résultat attendu est plus direct : la personne qui a avancé récupère les parts des autres. Je vérifie alors que la somme totale correspond bien à ce qui avait été convenu. Cette vérification est particulièrement importante lorsque certains participants ont consommé davantage, bénéficié d’une réduction ou payé une partie séparément.
Un exemple concret sur une journée ordinaire
Imaginons une sortie à quatre. J’avance le paiement d’une activité, puis une autre personne achète les boissons. Au lieu de traiter chaque dépense dans une conversation différente, nous décidons d’abord si nous voulons équilibrer les montants ou rembourser précisément chaque avance. Cette décision évite de confondre la fonctionnalité utilisée avec la règle de partage.
Si le groupe veut simplement remettre tout le monde à égalité, un remboursement organisé peut suffire. Si nous préparons ensuite un cadeau pour l’un des participants, je crée une cagnotte séparée avec un intitulé explicite. Les deux flux restent ainsi distincts : l’un corrige une dépense passée, l’autre finance un projet commun. C’est une utilisation plus propre que de tout mélanger dans un seul échange.
À la fin, je peux confirmer qui a participé et signaler que le budget est prêt. Le bénéfice n’est pas spectaculaire, mais il est très concret : moins de calculs dispersés, moins de relances et moins de risque d’oublier une personne. Pour moi, c’est exactement le type de gain de temps qui justifie l’installation d’une application financière dédiée.
Les points de friction à prévoir
La première limite est sociale plutôt que technique. Si les participants ne veulent pas utiliser le même service, le parcours perd une partie de sa fluidité. Il faut alors jongler entre Lydia, les virements bancaires et parfois l’argent liquide. Dans un groupe hétérogène, une solution plus universelle peut être préférable, même si elle est moins agréable pour les utilisateurs déjà équipés.
La deuxième concerne la discipline de groupe. Une cagnotte bien nommée et accompagnée d’un message précis fonctionne mieux qu’une collecte lancée sans explication. L’application ne peut pas obliger les participants à répondre, ni résoudre un désaccord sur la somme due. Si quelqu’un conteste le calcul, le problème reste à régler entre les personnes concernées.
La troisième touche aux habitudes financières. Comme l’accès est gratuit, il peut être tentant de l’utiliser pour une multitude de petits échanges sans garder une vision globale. Je conseille de conserver les confirmations importantes et de noter les dépenses qui ont une valeur élevée. Pour un suivi patrimonial, un compte bancaire principal ou une application budgétaire spécialisée apportera généralement une vue plus complète.
Je ne choisirais pas non plus Lydia pour une personne qui refuse toute application supplémentaire, qui échange rarement de l’argent avec ses proches ou qui veut seulement effectuer des virements vers des organismes et des comptes variés. Dans ces cas, l’outil bancaire habituel peut être plus adapté. Son avantage est d’être déjà accepté par presque tout le monde et de s’intégrer aux habitudes existantes.
À qui je la recommande réellement
Je la recommande d’abord aux personnes qui organisent souvent des sorties, des cadeaux communs ou des dépenses partagées. Elle convient aussi à ceux qui se retrouvent régulièrement à avancer de l’argent pour un groupe et veulent éviter les remboursements oubliés. Son intérêt augmente avec la fréquence des échanges : plus les situations se répètent, plus le parcours structuré devient utile.
Elle peut également aider une personne chargée de coordonner une collecte. Le fait de disposer d’un espace consacré aux contributions rend les relances moins embarrassantes, car le rappel peut porter sur une action précise plutôt que sur une dette informelle. C’est un petit changement, mais il améliore beaucoup la gestion d’un groupe.
Je la conseillerais moins à quelqu’un qui cherche une banque complète, des outils d’investissement ou une analyse financière poussée. Le positionnement autour des remboursements et des cagnottes est justement sa qualité : il évite de rendre le parcours inutilement lourd. En contrepartie, il ne faut pas lui demander de remplacer tous les services d’un établissement bancaire classique.
Installation, compatibilité et première prise en main
L’application est gratuite, ce qui permet de la tester sans prendre une décision financière importante dès le départ. Elle est disponible sur les appareils fonctionnant au minimum avec Android 8.0. La classification PEGI 3 la rend accessible à un large public, même si, dans la pratique, l’utilisation d’un service financier reste surtout pertinente pour des personnes capables de gérer leurs propres paiements et accords de remboursement.
Lors de la première prise en main, je conseille de ne pas créer immédiatement une collecte pour un groupe entier. Je commencerais par comprendre le parcours d’un remboursement simple, puis je vérifierais comment retrouver un contact et comment suivre l’état de l’opération. Cette méthode permet de repérer rapidement si l’interface correspond à ses habitudes avant de la proposer à plusieurs personnes.
La version 15.37.0 constitue la version actuelle de l’application. Comme pour tout outil de paiement, je recommande de garder l’application à jour et de prendre le temps de lire les écrans de confirmation. La fluidité ne doit jamais conduire à valider trop vite une opération financière.
Mon verdict après ce parcours
Ce que je retiens de Lydia, c’est sa capacité à transformer une situation floue en séquence compréhensible : une personne avance, le groupe identifie les participants, chacun contribue, puis le responsable confirme le résultat. La valeur est moins dans une fonction spectaculaire que dans cette continuité entre le besoin initial et la résolution de la dépense.
La note moyenne de 4,5 et les quelque 500 000 installations montrent que l’application est déjà largement adoptée, mais cela ne signifie pas qu’elle conviendra à tous les groupes. Son efficacité dépend de l’acceptation des participants et de la précision des règles de partage. Si tout le monde joue le jeu, elle est nettement plus pratique qu’une série de demandes bancaires dispersées.
Mon avis est donc favorable pour les remboursements entre proches et les collectes organisées. Je la choisirais pour un cadeau commun, une sortie avec plusieurs avances ou un projet nécessitant de réunir des contributions. En revanche, je garderais ma banque habituelle pour les opérations qui exigent une compatibilité maximale, et une solution budgétaire spécialisée pour analyser l’ensemble de mes finances.
Le meilleur usage de Lydia reste simple : l’utiliser lorsque plusieurs personnes doivent faire circuler de l’argent et que la clarté compte autant que le paiement lui-même. Dans ce cadre précis, elle évite une bonne partie des relances et des calculs manuels. Elle ne supprime pas les désaccords ni les habitudes différentes, mais elle donne au groupe un parcours commun, ce qui est souvent suffisant pour passer d’une dépense avancée à un remboursement réellement terminé.
FAQ
Qu’est-ce que Lydia et à quoi sert l’application ?
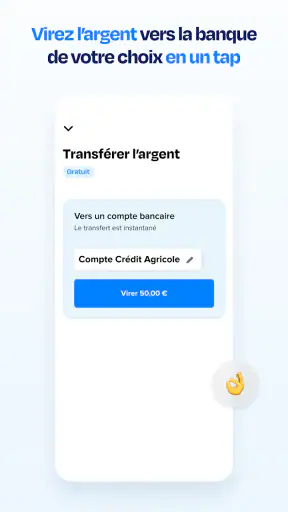
Lydia est une application mobile française destinée à simplifier les paiements et la gestion de l’argent au quotidien. Elle permet notamment d’envoyer ou de demander de l’argent à des contacts, de partager une dépense, de consulter ses opérations et, selon l’offre disponible, d’utiliser des services financiers associés. Son intérêt principal réside dans la rapidité des transferts entre utilisateurs, à condition que les informations du destinataire soient correctement renseignées.
L’utilisation de Lydia est-elle gratuite ?
Lydia propose généralement une formule gratuite, mais certaines fonctionnalités ou certains services peuvent être soumis à des frais, selon l’offre choisie, le type d’opération et les conditions en vigueur. Avant de valider une transaction, il est conseillé de consulter le récapitulatif affiché dans l’application. Les tarifs peuvent également évoluer : vérifiez donc la grille officielle et les conditions contractuelles plutôt que de supposer que toutes les opérations sont sans frais.
Lydia est-elle suffisamment sécurisée pour effectuer des paiements ?
Lydia intègre plusieurs mécanismes de sécurité destinés à protéger les comptes et les transactions, comme l’authentification, la validation des opérations et la possibilité de sécuriser l’accès à l’application. Toutefois, aucune application financière ne peut éliminer totalement les risques. Utilisez un mot de passe unique, activez les protections proposées, évitez les réseaux Wi-Fi publics et ne communiquez jamais vos codes de validation, même à une personne prétendant travailler pour Lydia.
Peut-on utiliser Lydia sans compte bancaire ou envoyer de l’argent à quelqu’un qui n’a pas l’application ?
Les possibilités dépendent du service utilisé et du profil du destinataire. Pour un transfert entre utilisateurs, le bénéficiaire devra généralement disposer d’un compte compatible ou suivre les instructions reçues pour récupérer les fonds. Certaines opérations peuvent nécessiter l’ajout d’un compte bancaire ou d’une carte. Avant d’envoyer de l’argent, vérifiez toujours le numéro de téléphone ou les coordonnées du destinataire, car une erreur peut compliquer la récupération de la somme.
Que faire en cas de problème avec un paiement, un transfert ou la vérification du compte ?
Commencez par consulter l’historique de l’opération afin de vérifier son statut, le montant et le destinataire. Si le transfert reste en attente, est refusé ou semble incorrect, utilisez le centre d’aide et le support intégrés à Lydia, en joignant les informations demandées sans partager de données sensibles inutiles. En cas de transaction suspecte, sécurisez immédiatement votre compte, contactez l’assistance officielle et prévenez votre banque si une carte ou un compte bancaire est concerné.


